


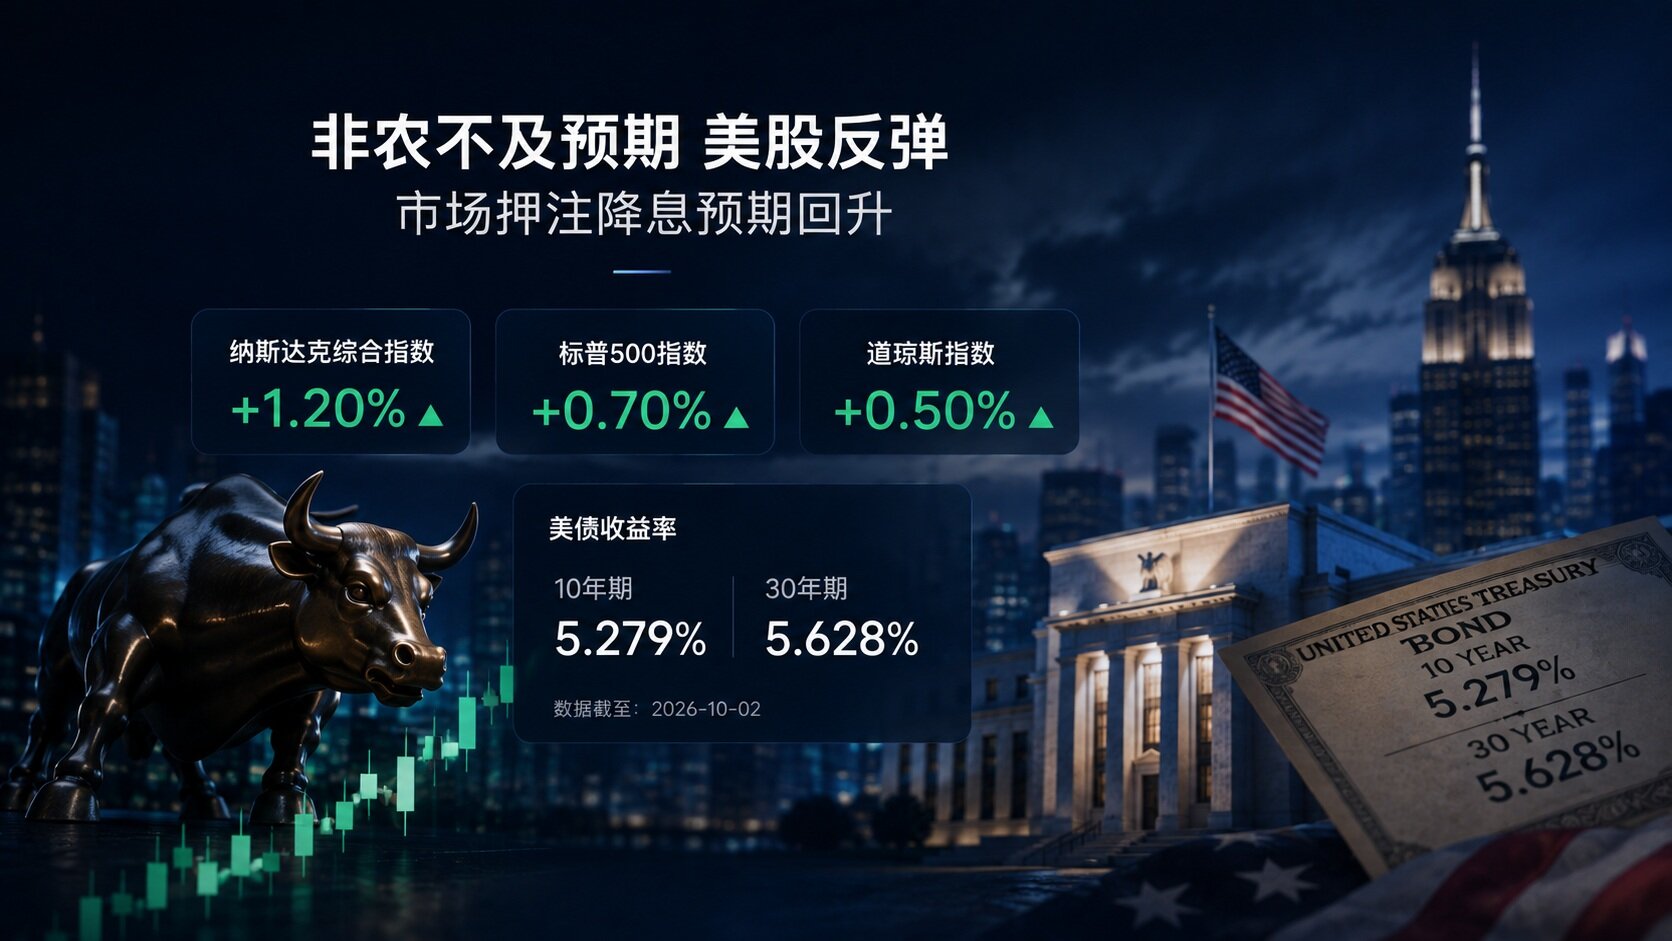
美国就业报告不及预期,美股上涨;美债收益率先跌后升,纳指仍收涨1.2%。如果只用“数据弱,所以利率会降”解释这一天,就会漏掉行情里最重要的矛盾。
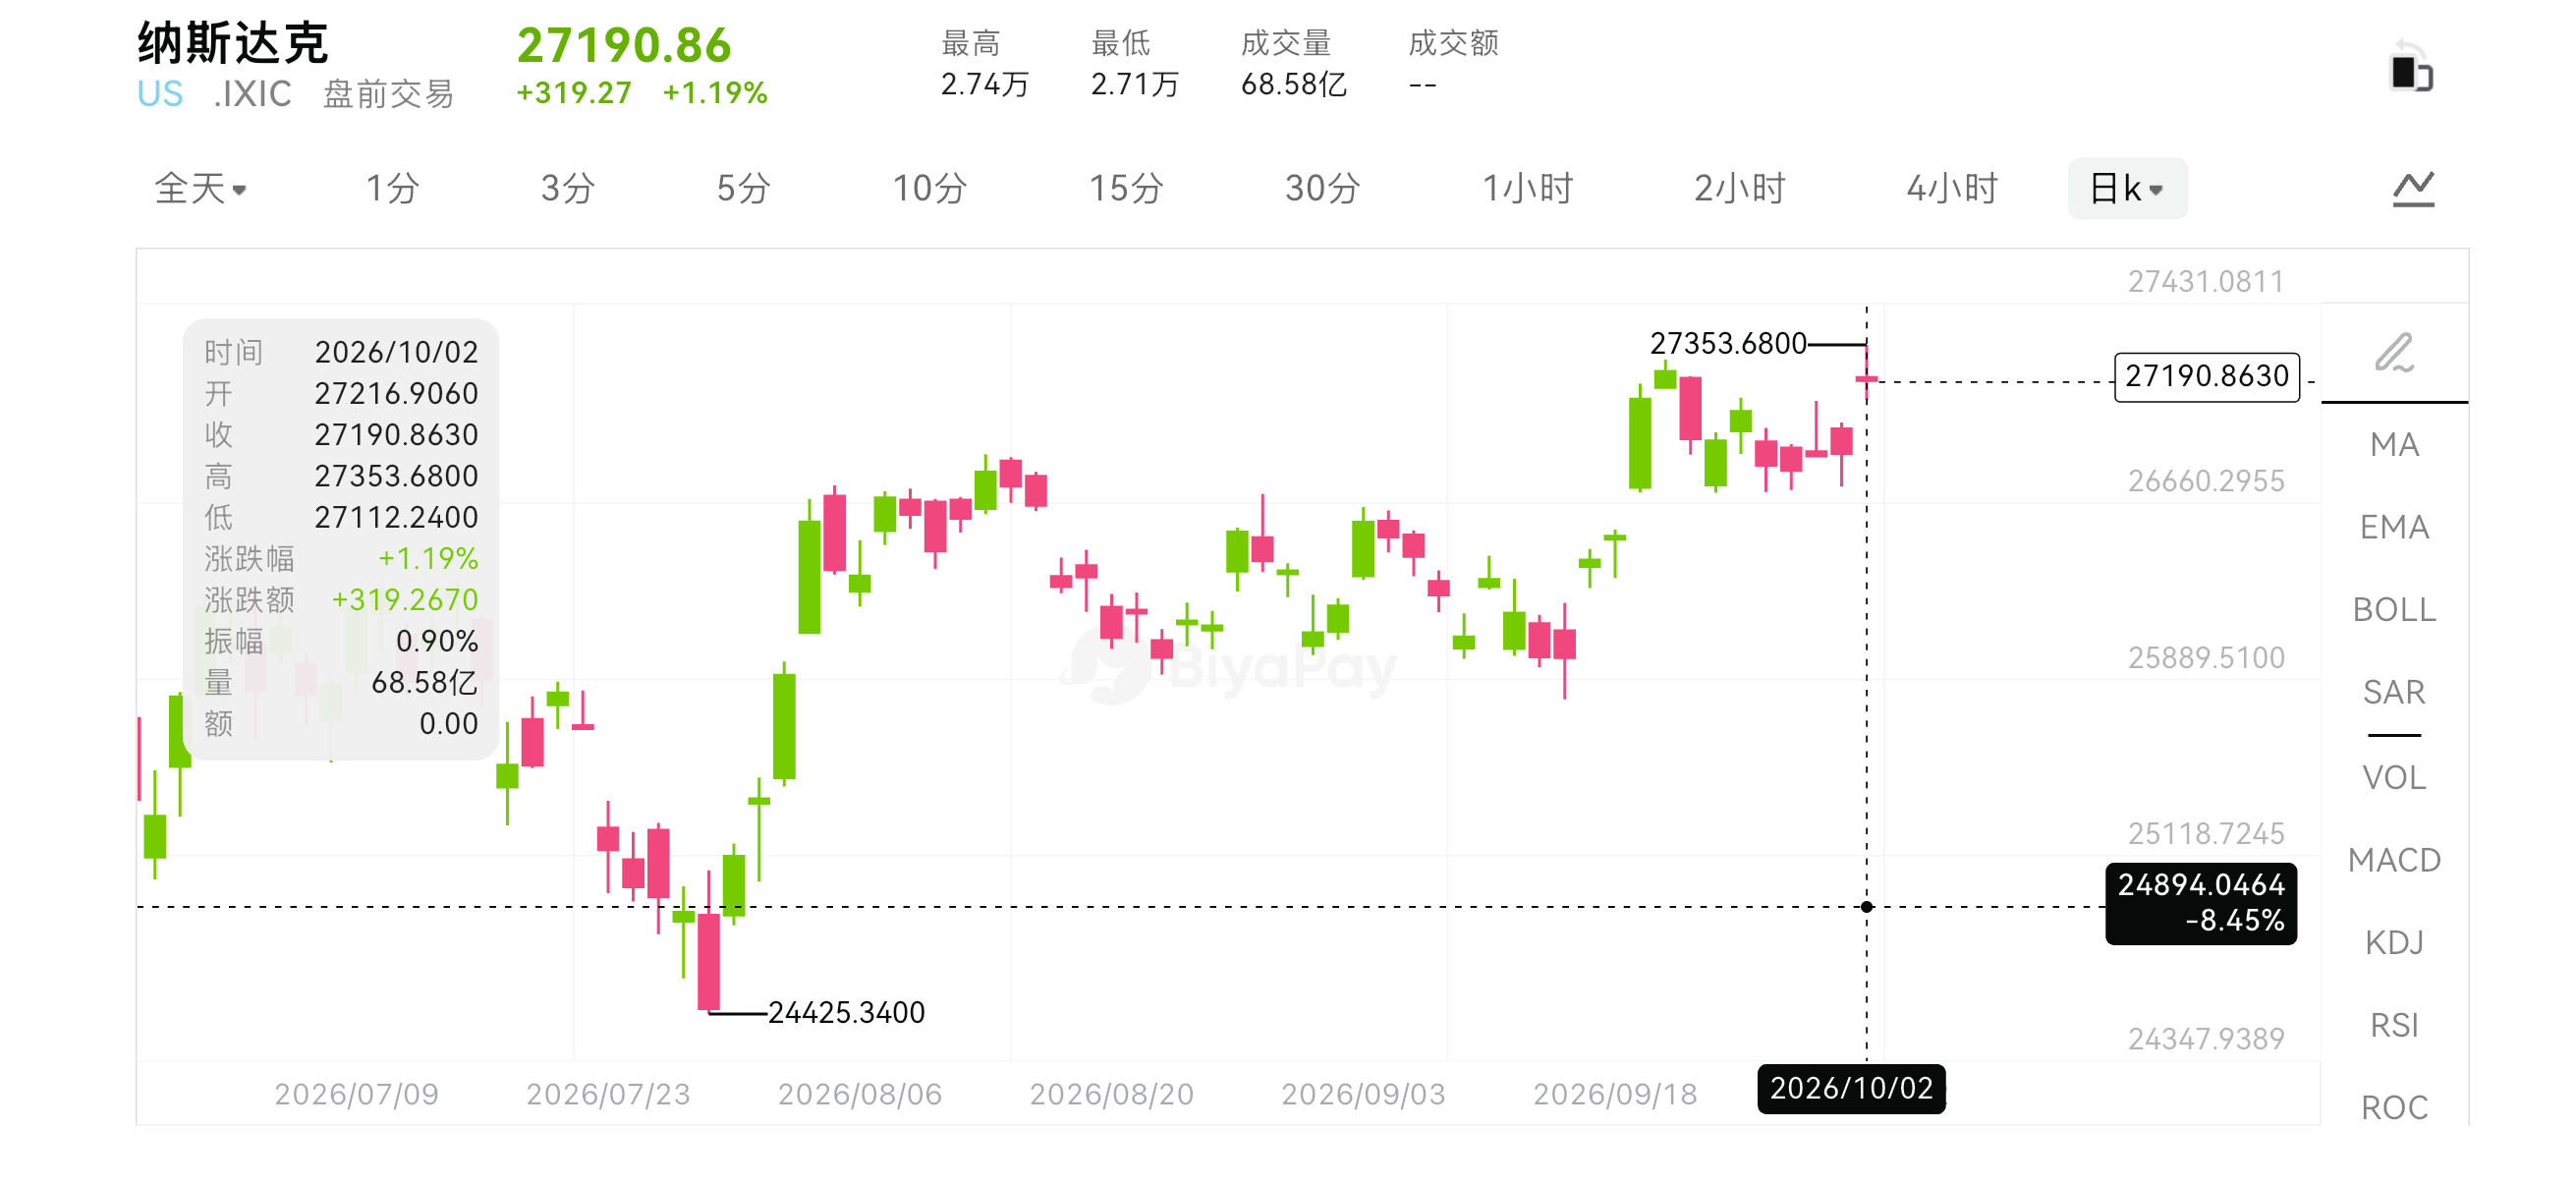
10月2日,BiyaPay 行情显示,纳斯达克综合指数上涨1.2%,标普500指数上涨0.7%,道指上涨0.5%。同一天,10年期美债收益率收于5.279%,30年期收于5.628%。股票与长端收益率同时上行,说明市场并没有对增长、通胀和资金成本给出一致答案。
就业报告弱在哪里,也要看清楚
9月新增非农就业2.9万人,低于8月修订后的13.3万人;7月修订为减少1万人。失业率升至4.2%,但自3月以来仍处于4.1%至4.3%的区间。近三个月平均每月新增就业约5.1万人,略高于过去12个月的月均4.5万人。
因此,这份报告更准确的含义是此前市场看到的就业加速迹象受到修订影响,招聘继续处于低速状态。它没有提供足够证据证明经济迅速失速,也没有让强劲增长的判断得到支持。这种介于两者之间的状态,恰好给了市场重新调整利率预期的空间。
工资和工作时长也值得一起看。9月平均时薪环比增长0.1%、同比增长3%,平均每周工作时长为34.4小时。这些指标没有显示明显的工资再加速,但也不能直接替代消费或通胀数据。就业报告回答的是劳动力市场情况,美联储和企业盈利还要面对更广泛的信息。
观察这类联动时,BiyaPay作为全球一站式资产配置平台,可以集中查看美股、港股、BTC、ETH等行情,支持数字货币兑换美元港币,无需申请离岸账户,即可实时参与股票交易。再结合公开的美债与宏观数据,能够更容易比较不同市场对同一条消息的反应。
坏消息能涨股市,有一个前提
就业数据偏弱后,市场降低了美联储继续加息的押注。10月2日的报道显示,当时10月会议加息25个基点的隐含概率为22.7%,一周前为64.2%。这个数字是利率期货对未来的定价,会不断变化,不能被理解为已经确定的会议结果。
股价同时取决于未来现金流和市场要求的回报率。较弱数据如果只是降低进一步收紧的压力,却没有明显损害企业收入,那么估值改善可能占上风。这就是为什么某些经济数据不及预期,反而能够推动股票上涨。
但这个逻辑有边界。若就业持续走弱,并传导到居民收入、消费和企业订单,盈利预期就会下修。届时,即使市场预计未来利率更低,现金流减少和风险溢价上升也可能抵消估值利好。“坏消息利好股市”成立与否,取决于经济放缓的程度,而不是一条固定规律。
长债收益率回升,限制了乐观想象
当日债市最值得关注的,是就业报告后收益率下跌并未持续。短端更直接反映未来几次美联储会议,长端还包含长期通胀预期和期限溢价,以及市场对国债供给和经济前景的综合判断。减少一次加息的押注,不足以解决所有长端压力。
这也是为什么不能用联邦基金利率直接代替股票估值里的折现率。企业的资金成本还涉及信用利差,股东要求的回报还包含风险溢价。美联储预期缓和,可能帮助估值;但如果长债收益率和市场风险补偿仍高,公司未必立即获得更便宜的融资环境。
还需要分清名义利率与实际利率。仅看到10年期收益率上涨,不能直接断言实际利率同幅度上涨;通胀预期也在变化。对美股而言,真正影响估值的是这些因素共同作用后的资金成本,而不只是某一个收益率数字。
AI交易仍有支撑,企业之间却在分化
当日英伟达创出新高,HPE受数据中心网络需求预期提振,说明资金仍关注AI基础设施。但在高利率环境中,增长预期要经得起更严格的财务检验。订单、利润率和现金流之间的差距,会成为个股表现分化的来源。
芯片企业需要把订单转化为出货和利润,云服务商需要证明新增算力能够带来收入,软件公司则要展示AI功能的付费需求。收入增长相近的两家公司,如果一家需要持续投入大量资本,另一家已经形成较稳定现金流,市场愿意给出的估值也可能不同。
大型科技公司还具有现金储备和融资能力上的优势,利率变化对它们的影响未必与现金消耗较快的成长公司相同。把所有科技股都归为“利率下降就涨”,会忽略业务结构、资产负债表和竞争地位。纳指上涨,可能包含少数权重公司的强势,并不自动代表整个成长板块同步改善。
指数反弹之后,要看盈利能否接住预期
判断这轮反弹,除了指数涨幅,还要看上涨是否扩展到更多行业、盈利预期有没有改善,以及财报指引是否支持当前价格。如果指数主要由少数权重股推动,而更多公司的收入和利润预期仍在下修,行情的基础就会相对集中。
接下来存在不同路径。若就业温和降温、通胀同步缓和,企业盈利又能维持,估值可能获得更多空间;若增长明显转弱,市场会担心盈利;若通胀反复、长端利率维持高位,估值压力也可能重新出现。这些路径需要后续数据验证,当前还无法只凭一份非农报告作出选择。
10月2日的上涨,说明市场愿意为加息压力减轻重新定价。但美债收盘的表现也提醒市场,资金成本没有随之消失。美股反弹能否延续,最终仍取决于企业能否兑现已经包含在价格里的增长,以及利率环境能否给这些增长留下足够的估值空间。

