

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
特朗普联大讲话与美伊密谈,原油5连跌,美元仍有5%上行空间?
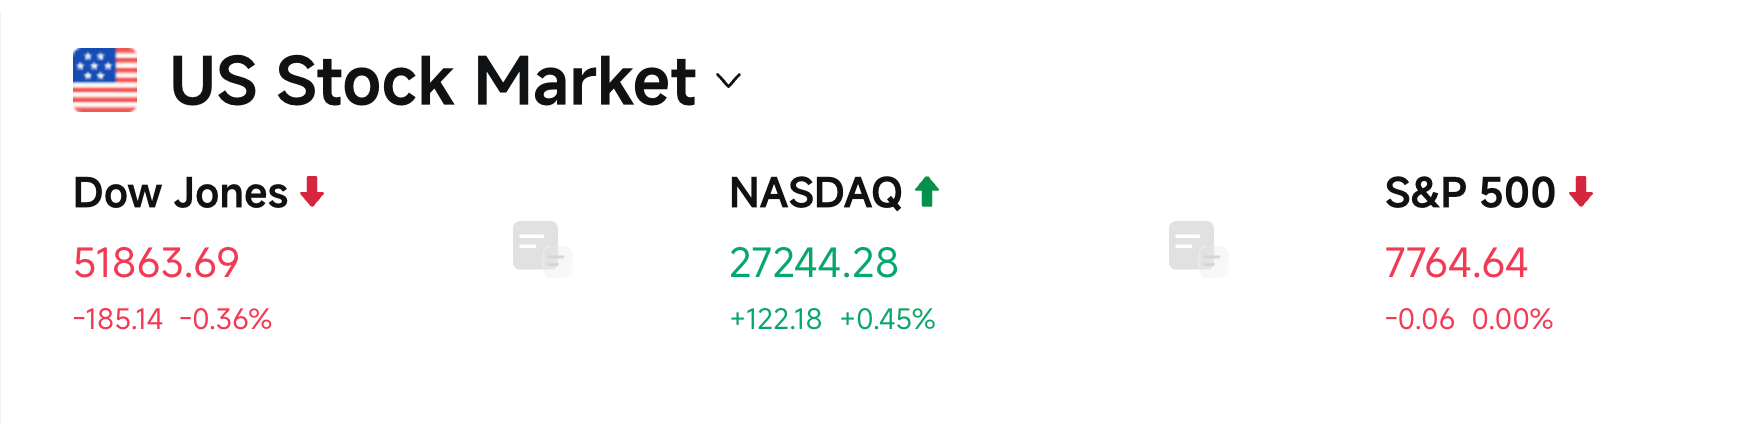
纳斯达克综合指数收涨0.45%,四连涨并再创历史新高 ;纳斯达克100指数涨约0.8%。道琼斯工业平均指数跌0.36%,标普500指数基本收平于7764.64点。芯片与存储股连续走强提供支撑,金融板块成为最大拖累。
特朗普在联合国大会期间表示,美伊官员已进行约三小时“非常富有成效”的会谈,进展顺利,并将很快安排下一轮接触。他同时强调绝不会允许伊朗拥有核武器,自己面临“重大决定”——达成协议让伊朗重建,或进一步采取军事行动,并暗示协议可能要等到11月中期选举之后。伊朗据报提出解除海上封锁、释放被冻结资产等条件,满足条件后可在七天内重开霍尔木兹海峡。
原油连跌五日,布伦特原油跌破95美元,WTI原油跌破89美元 。特朗普还称若冲突结束油价将大幅回落甚至低于冲突前水平,并推动评估柴油出口禁令,财政部长贝森特确认正研究全面或部分限制可行性。 TD证券策略师Ryan McKay指出,霍尔木兹过境流量上升显示伊朗筹码削减,可能更开放协议,但也可能推高升级风险。
美元指数盘中升至100.70,创7月30日以来高位。摩根士丹利的期权数据也显示, 投资者近期增加了美元指数多头并扩大欧元空头。彭博策略师Tatiane Darie称,基于远期利率模型,美元合理估值仍有约5%上行空间 ,但与利率预期联动已减弱。10年期美债收益率宽幅震荡后收于4.96%附近。
美联储上周加息后,里士满联储主席Barkin警告通胀冲击消退可能更久,并称通胀风险高于就业、需求韧性使价格更持久;波士顿联储主席Collins支持加息决定。盛Privorotsky指出,能源价格下行拉低通胀预期,但市场仍要求短中端利率维持高位实际回报,若前端与中端利率继续和油价背离,将意味着市场认为经济过热。
AI叙事转向消费级智能体,Meta旗下Muse引发市场震荡
AI大模型商业化叙事正从早期的“纯算力军备竞赛”全面转向“消费级智能体落地”。Meta旗下消费级AI代理Muse凭借现象级下载量登顶应用商店,成功将AI应用带入大众视野,引发华尔街对大规模推理需求爆发的强烈预期。
随着大量低成本模型在线运行,AI正替消费者和企业完成购物、支付、订票、客服、财富管理甚至软件维护。那些靠“用户懒得换”来赚取转换成本的传统行业(如银行、保险、券商、电信、在线旅游等)遭到投资者抛售 。标普金融板块单日跌近2%,创7月以来新低;高盛的“消费者惯性”风险篮子(包含AT&T、Netflix、Expedia等)六日内累计跌幅超7%。
相反,资金疯狂涌向了支撑这些智能体运行的底层基础设施,如CPU、存储、网络及电商基础设施。高盛策略师Rich Privorotsky指出, 未来的AI浪潮不再仅仅是少数实验室烧钱训练超大模型,而是数十亿个分散部署的智能体 ,这让AI基础设施的需求变得更加多元。尽管市场情绪高涨,但高盛交易台指出,这更像是一场“FOMO行情”,实际交易活跃度仅为3分(满分10分)。多头机构与对冲基金均净卖出,长线机构减仓宏观产品和半导体,对冲基金显著增加软件股空头。
在模型端,OpenAI与Anthropic同日开打价格战。 OpenAI 推出GPT-6 Sol和GPT-6 Luna,API价格较GPT-5.6促销价再降50%; Anthropic 发布Claude Opus 5.5,每百万输入/输出token分别收费4美元和20美元,成本较Opus 5低约40%,输出速度提升逾30%,并预告未来几周推出Sonnet 5.5与Haiku 5.5。此外, SpaceXAI 旗下Grok Bot上线约一个月,周活突破41.8万。硬件方面,高通发布两款2纳米骁龙旗舰芯片,Extreme版支持端侧运行超300亿参数MoE模型;阿里云发布新一代CPFS存储,称AI存储成本降低69%。
彭博策略师Michael Ball认为,目前领涨的半导体和云计算板块确实能支撑大盘上行,但要形成更稳健的涨势,还需要更多行业参与。高盛交易台则提醒,智能体带来的颠覆风险、美联储加息压力以及潜在的中期选举因素,共同构成了当前市场的核心博弈点。
具体项目动作及股价波动:
-
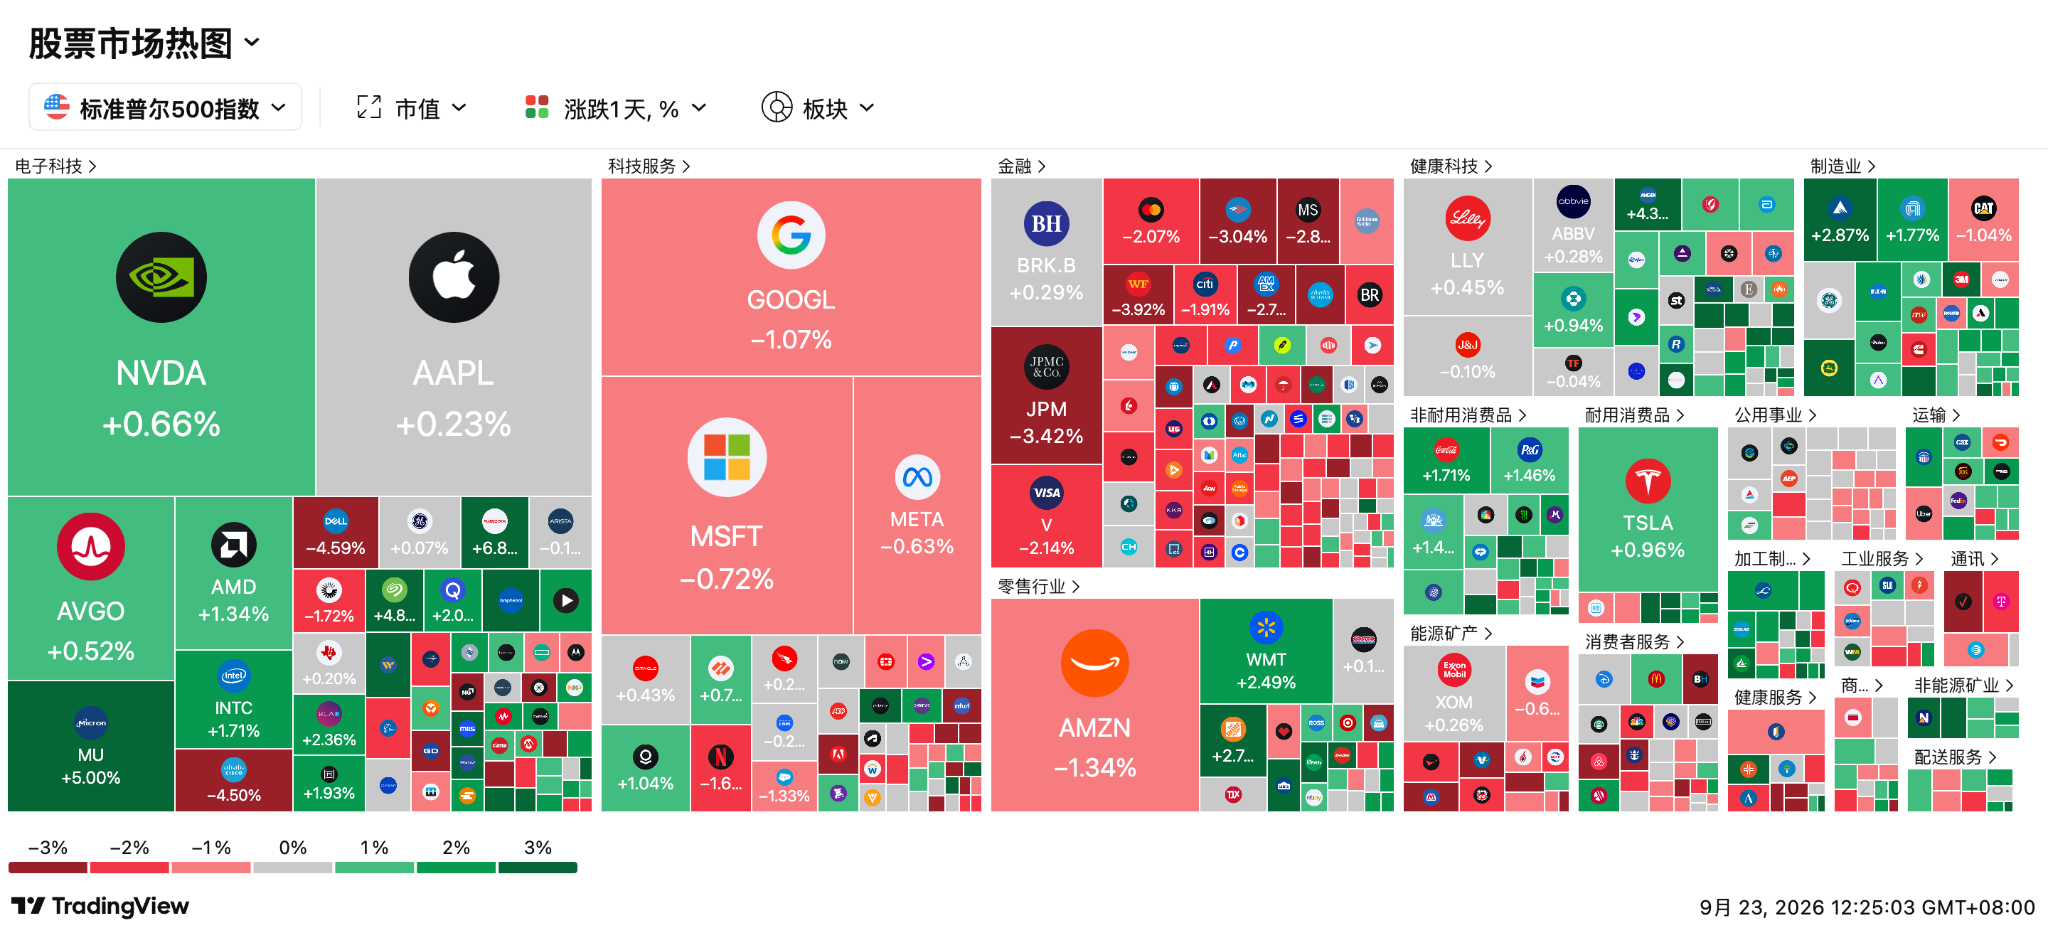
存储领涨:闪迪涨6.82%,美光涨5%。罗森布拉特首次覆盖闪迪并给予买入评级、2400美元目标价,认为AI让NAND从普通存储升级为关键基础设施。同板块希捷涨4.85%、西部数据涨3.67%、SK海力士涨3.45%。
-
CPU与配套芯片接力:AMD涨1.34%,六连涨创新高。智能体需求推动市场看好CPU使用量;Arm涨3.19%、高通涨2.08%、英特尔涨1.71%、台积电涨1.54%。供电芯片公司芯源系统涨8.06%,Astera Labs涨6.67%,泰瑞达涨4.49%。
-
Shopify涨7.12%,两日累计近15%。接入Muse购物与结账功能,强化其争夺AI交易入口的预期。Innodata据报涨约15%,Hunterbrook认为Muse可能利好其业务,但该机构持有多头仓位,其客户判断尚非公司确认。
-
金融股遭集中抛售:摩根大通跌3.42%,创7月以来最大单日跌幅。智能体AI对财富管理及人力密集型金融中介业务的降维打击,引发对冲基金大举借道做空。富国跌3.92%、美银跌3.04%、摩根士丹利跌2.88%、嘉信理财跌6.11%。相关服务业中,好事达跌5.50%、Booking跌2.55%、Planet Fitness跌约9.5%。
-
独立事件行情:莱纳建筑涨6.38%。伯克希尔增持约260万股A类股,持股比例超过10%,市场视作高利率下的逆向价值投资。Viking涨近36%,受减肥药降低给药频率后仍维持多数减重成果推动。
-
Mag 7:英伟达涨0.66%,受益推理需求;苹果涨0.23%,新品Mac开售及无屏手环研发消息提供支撑;特斯拉涨0.96%,市场关注Roadster发布。Meta跌0.63%,为Muse测试“人工礼宾”电话服务,引发隐私担忧;谷歌A跌约1.05%,广告技术反垄断整改仍受关注;微软跌0.72%、亚马逊跌1.34%。
-
盘后看IonQ:盘后涨超12%,公司宣布实时量子纠错解码取得进展,但结果来自模拟基准测试,距离商业规模落地仍需验证。
接下来需要关注:
9月23日(周三)
-
伊朗总统佩泽希齐扬拟在联大发言:关注谈判条件、停火保证和海峡开放安排,判断外交窗口是否具备执行基础。
-
Meta Connect 23—24日举行:关注智能眼镜、XR设备与AI功能,重点看售价、出货计划和服务收入,影响消费电子及端侧AI预期。
-
高通骁龙峰会北京时间23—25日举行:关注2纳米骁龙新品、功耗改善和客户导入。传闻中的性能、功耗及首发机型均需正式发布验证。
9月24日(周四)
-
韩国股市24—25日休市:存储板块若出现重大消息,价格反应可能更多体现在其他市场,复市后存在补涨补跌风险。
-
国内成品油调价窗口:关注国际能源涨价向国内运输、物流和制造成本的传导。